平均地權條例立法目的
- 地盡其利。
- 人民有平均享受使用土地之權利。
平均地權條例四大綱領
- 規定地價。
- 照價徵稅。
- 照價收買。
- 漲價歸公。
平均地權條例 2.0 立法目的
- 打擊炒房。
- 健全房市交易秩序,但不會影響市場正常交易。
- 助於引導市場回歸穩健發展。
- 協助不動產產業永續經營。
- 保障國人購屋權益與居住正義。
平均地權條例 2.0 主要修法方向
- 限制換約轉售。
- 重罰炒作行為,重罰 100-5000 萬。
- 建立檢舉獎金制度。
- 建立私法人購買住宅許可制。
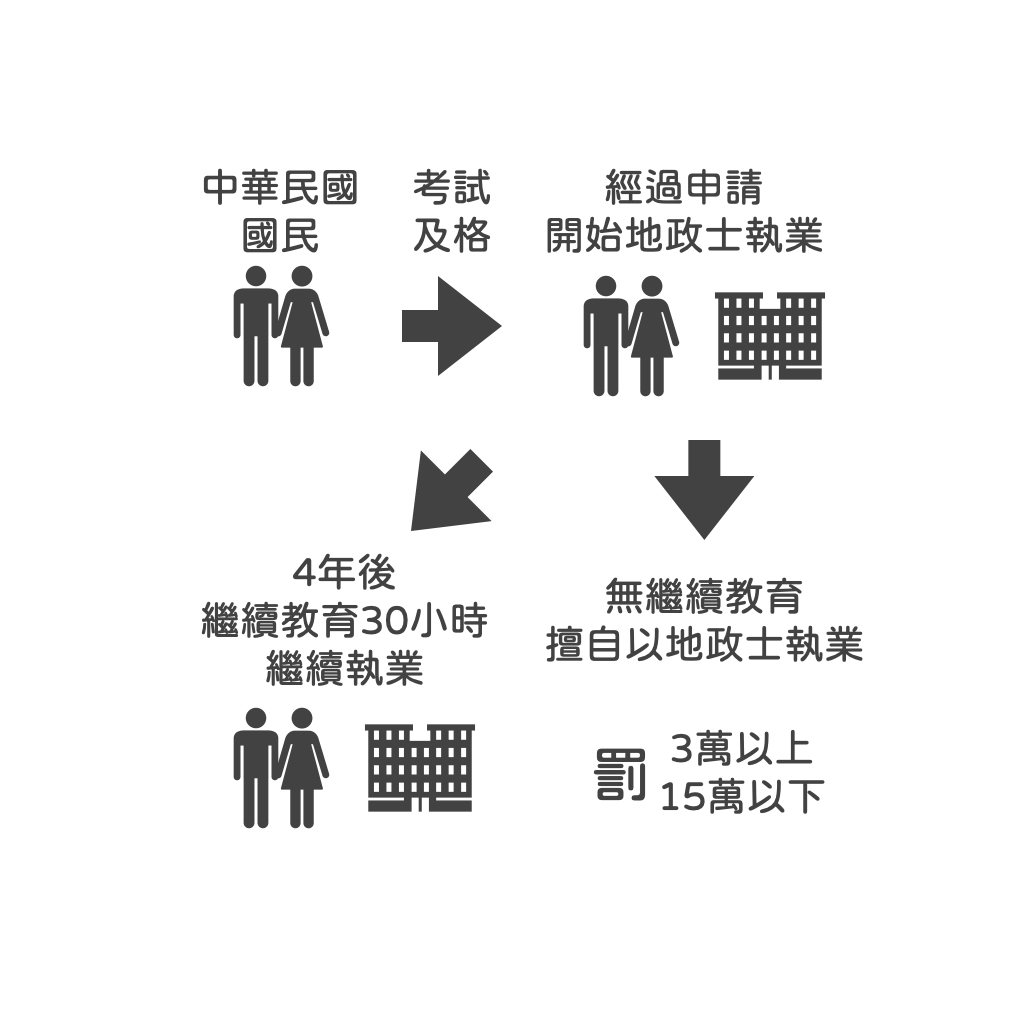
- 解約申報登錄,罰緩 3 萬至 15 萬元。
什麼是地價評議委員會?
- 地價評議委員會:(平均地權條例第 4 條)
- 相關機關代表。
- 專家學者、民團:地政、不動產估價、法律、工程與都市計畫。
- 專家學者與民間相關團體代表,不得少於委員總數 ½ 。
- 任一性別委員,不得少於委員總數 ⅓ 。
什麼是規定地價?
- 本條例施行區域內,未規定地價之土地,應即全面舉辦規定地價。(第 13 條)
- 但偏遠地區及未登記之土地,得由直轄市或縣(市)主管機關劃定範圍,報經中央主管機關核定後,分期辦理。
- 規定地價後,每 2 年重新規定地價一次。但必要時得延長之。(第 14 條)
- 重新規定地價者,亦同。
- 程序:(第 15 條)
- 分區調查最近一年之土地買賣價格或收益價格。
- 依據調查結果,劃分地價區段並估計區段地價後,提交地價評議委員會評議。
- 計算宗地單位地價。
- 公告及申報地價,其期限為 30 日。
- 編造地價冊及總歸戶冊。
- 未於公告期間申報地價:公告地價 80% 為其申報地價。(第 16 條)
- 公告期間申報地價:80-120% 申報地價。
什麼是移轉現值?
- 直轄市或縣(市)政府對於轄區內之土地,應經常調查其地價動態。(第 46 條)
- 繪製地價區段圖並估計區段地價。
- 提經地價評議委員會評定。
- 編製土地現值表於每年 1 月 1 日公告,作為土地移轉及設定典權時,申報土地移轉現值之參考。
- 作為主管機關審核土地移轉現值及補償徵收土地地價之依據。
為何政府可以照價收買?
- 中華民國領土內之土地屬於國民全體。人民依法取得之土地所有權,應受法律之保障與限制。私有土地應照價納稅,政府並得照價收買。(憲法第 143 條)
照價收買流程
- 先行公告,並書面通知地主/權利人。(第 28 條)
- 送達次日 50 日,繳權狀。不繳交,宣告無效。
- 繳權狀,30 日內地價、他項權利補償費,不領取,依法提存。
- 公告及通知,應於申報地價後開徵當年期地價稅之前辦理完竣。(第 29 條)
- 得照價收買之土地,自限期屆滿之次日起,當地主管建築機關應停止受理申請建築執照。
- 受領地價完竣或其地價經依法提存之次日起 60 日內,將其土地交付該管直轄市或縣(市)政府;逾期不交付者,必要時主管機關得移送法院裁定後強制執行。(第 30 條)
照價收買原因
- 申報地價未滿 80%:申報地價。(第 31 條)
- 申報移轉現值低於公告現值:申報移轉現值。
- 私有空地(限期建築、增建、改建、重建)或加徵 2-5 倍空地稅:當期地價。
- 私有荒地(加徵荒地稅 3 年):當期地價。
- 超額土地(逾期未出售&未建築):當期地價。
- 收回耕地屆滿一年:當期地價。
照價收買地價
- 照價收買之土地,如土地所有權人有改良土地情事,其改良土地之費用及已繳納之工程受益費,經該管主管機關驗證登記者,應併入地價內計算之。(第 32 條)
- 照價收買之土地,地上如有農作改良物,應予補償。(第 33 條)
- 孳息成熟時間在收買後 1 年以內者,應按其成熟時之孳息估定之。
- 其在一年以上者,應依其種植、培育費用,並參酌現值估定之。
- 照價收買之土地,地上建築改良物同屬土地所有權人所有者,應一併收買。但不屬土地所有權人所有者,不在此限。(第 34 條)
- 改良物之價額,由直轄市或縣(市)政府查估後,提交地價評議委員會評定之。
申報移轉現值審核標準
- 申報人於訂定契約之日起 30 日內申報:訂約日當期之公告土地現值。(第 47-1 條)
- 申報人逾訂定契約之日起 30 日始申報:收件日。
- 遺贈土地:遺贈人死亡日。
- 法院判決移轉登記:申報人向法院起訴日。
- 法院拍賣土地:拍定日。
- 拍定價額<公告土地現值:拍定價。
- 拍定價額如已先將設定抵押金額及其他債務予以扣除者,應以併同計算之金額為準。
- 照價收買或協議購買之土地:收買日或購買日。
- 政府給付之地價<收買日或購買日:政府給付地價。
- 前項第 1 款至第 4 款申報人申報之移轉現值,經審核<公告土地現值者,得由主管機關照其自行申報之移轉現值收買或照公告土地現值徵收土地增值稅。
- 前項第 1 款至第 3 款之申報移轉現值,經審核>公告土地現值者,應以其自行申報之移轉現值為準,徵收土地增值稅。
免徵土地增值稅憑證
- 依法免徵土地增值稅之土地,主管稅捐機關應依左列規定核定其移轉現值並發給免稅證明,以憑辦理土地所有權移轉登記:(第 47-2 條)
- 依第 35 條規定免徵土地增值稅之公有土地,以實際出售價額為準。但各級政府贈與或受贈之土地,以贈與契約訂約日當期之公告土地現值為準。
- 依第 35-1 條規定免徵土地增值稅之私有土地,以贈與契約訂約日當期之公告土地現值為準。
- 依第 36 條規定免徵土地增值稅之繼承土地,以繼承開始時當期之公告土地現值為準。
- 依第 42–1 條第 2 項規定免徵土地增值稅之抵價地,以區段徵收時實際領回抵價地之地價為準。
土地登記時,同時共同申報實價登錄
- 土地所有權移轉或設定典權時,權利人及義務人應於訂定契約之日起 30 日內,檢同契約及有關文件,共同申請土地所有權移轉或設定典權登記,並共同申報其土地移轉現值。但依規定得由權利人單獨申請登記者,權利人得單獨申報其移轉現值。(第 47 條)
- 雙方應共同申辦實價登錄。
- 憑證申報:數位櫃檯申請登記時,雙方一併申報實價登錄。
- 紙本申報:於「不動產成交案件實際資訊申報書」雙方簽章確認。
- 銷售預售屋者,應於簽訂或解除買賣契約書之日起 30 日內,向直轄市、縣(市)主管機關申報登錄資訊。(第 47-3 條)
- 但委託不動產經紀業代銷者,由不動產經紀業辦理簽訂買賣契約書之申報登錄資訊。
- 未共同申報登錄資訊者、申報登錄價格資訊不實、未依限申報登錄資訊、交易面積或解除買賣契約資訊不實:
- 3-15 萬,按次罰。
- 第三次 30-100 萬。
- 申報登錄價格以外資訊不實、申報登錄價格及交易面積或解除買賣契約以外資訊不實:
- 6000-3 萬,按次罰。
實價登錄立法目的
- 促進不動產交易資訊透明化:買賣雙方如能充分掌握合理價格,就不易誤買錯賣,交易糾紛較不易產生,雙方之權益即能得到保障。
- 健全不動產市場發展。
實價登錄改正應備文件
- 實價登錄更正申報內容申請書。
- 申報書。
- 買賣契約書影本。
- 買賣雙方身分證明文件影本。
預售屋先備查
- 銷售預售屋者,應於銷售前將預售屋坐落基地、建案名稱、銷售地點、期間、戶(棟)數及預售屋買賣定型化契約,以書面報請預售屋坐落基地所在之直轄市、縣(市)主管機關備查。
- 罰緩:3-15 萬,按次罰。
- 銷售預售屋者,使用之契約不符合中央主管機關公告之預售屋買賣定型化契約應記載及不得記載事項:6000-3 萬。
預售屋不得轉售
- 銷售預售屋、領得使用執照且未辦竣建物所有權第一次登記之成屋(以下簡稱新建成屋)者,向買受人收受定金或類似名目之金額,應以書面契據確立買賣標的物及價金等事項,並不得約定保留出售、保留簽訂買賣契約之權利或其他不利於買受人之事項。
- 委託不動產經紀業代銷者,亦同。
- 罰緩:15-100 萬。
- 前項書面契據,買受人不得轉售與第三人。銷售預售屋或新建成屋者,不得同意或協助買受人將該書面契據轉售與第三人。
- 轉售罰緩:15-100 萬。
- 預售屋或新建成屋買賣契約之買受人,於簽訂買賣契約後,不得讓與或轉售買賣契約與第三人,並不得自行或委託刊登讓與或轉售廣告。
- 但配偶、直系血親或二親等內旁系血親間之讓與或轉售;或其他中央主管機關公告得讓與或轉售之情形並經直轄市、縣(市)主管機關核准者,不在此限。(第 47-4 條)
- 讓與、轉售買賣契約或刊登讓與、轉售廣告及同意或協助買受人將買賣契約讓與或轉售第三人,或受託刊登讓與、轉售廣告。
- 50-300 萬,按次罰。
- 買受人、銷售預售屋或新建成屋者或相關第三人要求查詢、取閱有關文件或提出說明。受查核者不得規避、妨礙或拒絕。
- 6-30萬,按次罰。
預售屋解約不申報罰緩
- 解約申報登錄:違規者將按戶(棟)數處罰 3 萬至 15 萬元。
預售屋例外得已轉售情形
- 為了抑制短期炒作行為,因而限制紅單轉售。禁止買受人在簽訂買賣契約後,將契約讓與或轉售給第三人,也不得刊登讓與或轉售廣告。
- 例外可轉售情形:
- 配偶、直系血親或二親等內旁系血親間的轉讓。
- 經中央主管機關公告許可的情形。
- 無須申請核准得讓與或轉售之特殊情形,預售屋或新建成屋買賣契約有下列各款情形之一者,無須依本辦法規定申請核准:(預售屋及新建成屋買賣契約讓與或轉售審核辦法第 4 條)
- 買受人與其配偶、直系血親或二親等內旁系血親間之讓與或轉售。
- 買受人於簽約後死亡,其繼承人因繼承辦理契約名義人變更。
- 夫妻法定財產制或共同財產制關係消滅後,因剩餘財產差額或共同財產分配,由一方或雙方共同承受。
- 法人合併或改制後,由合併或改制後存續或新設立之法人,依法承受或概括承受。
- 法人依法解散、撤銷或廢止登記清算後,其賸餘財產之歸屬。
- 無須申請核准得讓與或轉售之特殊情形,買受人於簽約繳款後有下列情形:(訂定「預售屋及新建成屋買賣契約得讓與或轉售情形」)
- 因非自願離職情事或終止其與雇主勞動契約,逾 6 個月以上迄未就業,且簽約前已受僱該雇主達 1 年以上者。
- 本人或其家庭成員罹患重大疾病或因意外事故遭受傷害,符合規定之重大傷病,或特定病症,經衛生福利部公告之醫療機構專科醫師診斷,認定有 6 個月以上全日照顧需要者。
- 因災害毀損原設籍居住之房屋,致不堪居住使用,須另行租屋,且被毀損房屋為買受人或其家庭成員所有者。
- 本人或其家庭成員因重大意外事故,致第 3 人死亡或遭受重大傷害,且因傷害引起符合規定之特定病症,經衛生福利部公告之醫療機構專科醫師診斷,認定有 6 個月以上全日照顧需要者。
- 買受人死亡,其繼承人讓與或轉售該預售屋或新建成屋買賣契約,或經協議變價分配,或持憑法院確定判決或依法與確定判決同一效力之證明文件辦理變價分配者。
- 買受人(屬自然人)將契約權利讓與或轉售與該契約所列其他共同買受之自然人或法人。
不動產炒作行為類別及態樣
- 散布不實資訊:以電子通訊、網際網路、說明會或其他傳播方式散布不實資訊,影響不動產交易價格。(第 47-5 條)
- 通謀虛偽:與他人通謀或為虛偽交易,營造不動產交易活絡之表象。
- 壟斷轉售:自行、以他人名義或集結多數人違規銷售、連續買入或加價轉售不動產,且明顯影響市場秩序或壟斷轉售牟利。
- 炒作行為罰緩:違規者將按交易戶(棟、筆)數處罰 100 萬至 5,000 萬元。
土地使用立法目的
- 促進土地合理使用。(第 52 條)
- 謀求經濟均衡發展。
- 主管機關依國家經濟政策、地方需要情形、土地提供性質與區域計畫及都市計畫,編定各種用途。
私有建地最高限額
- 直轄市或縣(市)政府對於尚未建築之私有建築用地,應限制土地所有權人所有面積之最高額。前項所有面積之最高額,以 10 公畝為限。(第 71 條)
限建協議
- 限期建築之土地,有左列情形之一者,土地所有權人應於接到限期使用通知後,與承租人、借用人或地上權人協議建築、增建或改建。協議不成時,得終止租約、借貸或撤銷地上權:(第 74 條)
- 土地所有權人將其土地出租、貸與或設有地上權者。
- 土地所有權人將其所有之建築改良物出租或貸與他人使用者。
- 土地承租人、借用人或地上權人將其所有建築改良物出租或貸與他人使用者。
- 依前條第 1 款規定收回土地之所有權人,除應給予承租人、借用人或地上權人為改良土地所支付之費用外,並應就其建築改良物給予補償。(第 75 條)
- 前項建築改良物補償價額,由直轄市或縣(市)政府估定之。
出租耕地變建地
- 出租耕地經依法編為建築用地者,出租人為收回自行建築或出售作為建築使用時,得終止租約。(第 76 條)
- 耕地出租人依前條規定終止租約收回耕地時:
- 補償承租人:改良土地所支付之費用及尚未收穫之農作改良物。
- 應就申請終止租約當期之公告土地現值,預計土地增值稅,並按該公告土地現值減除預計土地增值稅後餘額三分之一給予補償。(第 77 條)
- 前項改良土地所支付之費用,以承租人已依耕地三七五減租條例第 13 條規定以書面通知出租人者為限。
- 公有出租耕地終止租約時,應依照第一項規定補償耕地承租人。
- 依第 76 條規定終止耕地租約時,應由土地所有權人以書面向直轄市或縣(市)政府提出申請,經審核其已與承租人協議成立者,應准終止耕地租約。(第 78 條)
- 其經審核尚未與承租人達成協議者,應即邀集雙方協調。
- 承租人拒不接受協調或對補償金額有爭議時,由直轄市或縣(市)政府,依前條規定標準計算承租人應領之補償,並通知領取,其經領取或依法提存者,准予終止耕地租約。
- 耕地租約終止後,承租人拒不返還耕地時,由直轄市或縣(市)政府移送法院裁定後,強制執行之,不受耕地三七五減租條例關於租佃爭議調解調處程序之限制。
私法人住宅許可制
- 私法人買受供住宅使用之房屋,應檢具使用計畫,經中央主管機關許可。但私法人經中央主管機關公告免經許可之情形者,不在此限。(第 79-1 條)
- 前項許可之文件有效期限為 1 年。
- 登記完畢後 5 年內不得辦理移轉、讓與或預告登記。但因強制執行、徵收、法院判決或其他法律規定而移轉或讓與者,不在此限。
- 私法人買受供住宅使用之房屋,其申請用途應以下列各款之一為限:
- 宿舍。
- 供居住使用之出租經營。
- 合建、實施或參與都市更新、都市危險及老舊建築物重建。
- 建築物使用類組及變更使用辦法第二條附表二 H-1 及 H-2 類組之衛生福利機構場所。
- 合作社為設置住宅公用設備。
- 其他經中央主管機關公告者。
- 應備文件:
- 申請書及使用計畫書。
- 法人資格證明文件及其代表人身分證明文件。
- 符合第三條第一項用途之文件。
- 其他經中央主管機關指定應提出之文件。
- 許可機關:內政部。
- 購買、持有戶數及購買金額:
- 用途為宿舍者:其申請戶數及已取得戶數,合計不得超過經常僱用員工數。
- 房屋以成屋為原則。
- 戶數:以獨立門牌且有獨立對外出入口為計算基準。
- 經常僱用員工數:勞動部勞工保險局受理該私法人之最近 12 個月平均月投保人數為準,且每月最低投保人數應達 5 人以上。
- 購買金額:不得逾中央銀行對金融機構辦理不動產抵押貸款業務規定之高價住宅金額。
- 用途為宿舍者:其申請戶數及已取得戶數,合計不得超過經常僱用員工數。
- 許可函有效期間:
- 成屋為許可日之次日起算 1 年。
- 預售屋、新建成屋為辦竣建物所有權第一次登記之日起算 1 年。
檢舉獎金
- 民眾對不動產銷售、買賣或申報登錄資訊知有違反法規規定情事者,得敘明事實並檢具證據資料,向直轄市、縣(市)主管機關檢舉。直轄市、縣(市)主管機關對於前項檢舉,經查證屬實並處以罰鍰者,得以實收罰鍰總金額收入一定比率,提充檢舉獎金與檢舉人。